Whitepaper V4.1
16. 金库、流动性、运营与储备会计
已批准
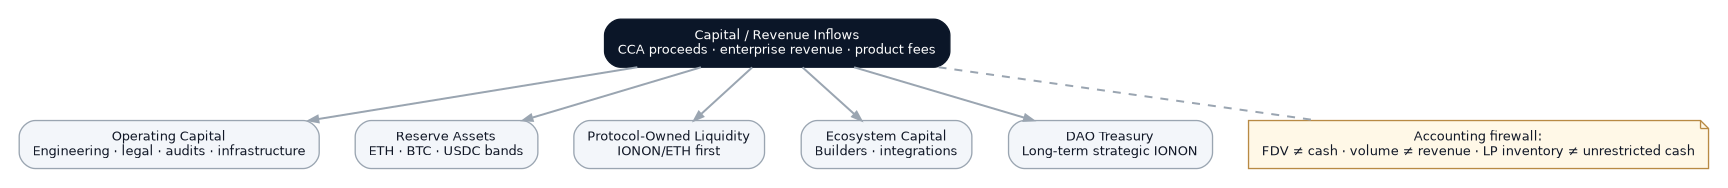
IONON 为不同的经济目的使用独立的资产负债表。
DAO 金库是治理之下的长期战略资本和 IONON 储备。
流动性是投入市场深度的库存和对价资产。
运营资本支付工程、审计、法律、基础设施、人员和产品执行。
储备资产是在已公布政策下持有的风险管理的外部资产,如 ETH、BTC 和 USDC。
生态系统资本为资助和集成提供资金。
团队归属包含贡献者授予,而非运营现金。
这些类别不得混在一个未标记的钱包中。
还应设立资本形成熔断器。工作政策目标是:如果一级分配的累计收益达到预定义门槛(如 $10M),额外的一级分配将自动暂停,以进行全面的资本需求、稀释、采用、流动性和跑道审查。募集更多资本本身不应成为目的。
16.1 CFO 账本架构
每个钱包和银行账户都应映射到一个账本账户和政策负责人。月度结账至少应核对:公司现金、ETH/BTC/USDC 储备、DAO 的 IONON、协议自有 LP 库存、归属合约、分配金库、跨链桥托管、卡片预充值、应付/应收款项以及任何托管余额。
财务报告必须区分:
- 现金收益与代币变动;
- 已实现收入与存款或客户预充值;
- 已实现交易/金库收益与未实现的市场变动;
- 协议自有流动性与不受限制的金库资产;
- 公司损益与 DAO 金库净资产值;
- 代币 FDV/市值与企业估值和现金跑道。
16.2 储备政策
金库政策应定义目标跑道、最低稳定储备、单一资产最大集中度、允许的场所/托管人、签名人数、交易对手限额、再平衡区间和紧急流动性。ETH 敞口在 Genesis 可能具有战略价值,但工资和关键运营义务不应依赖 ETH 保持在某一价格之上。
16.3 金库证明
IONON 应借鉴交易所储备证明(Proof-of-Reserves)计划中最强有力的原则,但不假装自己是交易所:不要求利益相关者相信可以证明的事情。 标记地址、签名钱包控制证明、对账快照和独立会计审查可以证明金库的存在和分配。在存在负债或受限义务的地方,仅有资产的截图是不够的;披露必须说明这些资产被承诺用于什么。
参考文献
最后更新: 2026年10月17日版本 1.0维护者: IONON来源: Whitepaper V4.1 canonical SHA-256 23b8e12be2fab3bcbaee6f5539964b2e299ae67be33e4d4d6962ccb57da0e01d