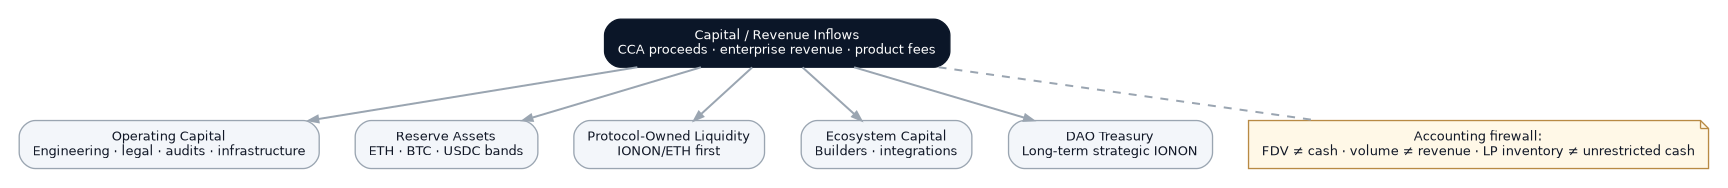
IONON utiliza balances separados para propósitos económicos separados.
DAO Treasury es capital estratégico a largo plazo y reservas de IONON bajo gobernanza.
Liquidity es inventario y contra-activo comprometido con la profundidad de mercado.
Operating Capital paga ingeniería, auditorías, legal, infraestructura, personal y ejecución de producto.
Reserve Assets son activos externos gestionados por riesgo, como ETH, BTC y USDC, mantenidos bajo una política publicada.
Ecosystem Capital financia subvenciones e integraciones.
Team Vesting contiene subvenciones a contribuidores, no efectivo operativo.
Estas categorías no deben mezclarse en un único monedero sin etiquetar.
También debe existir un Capital Formation Circuit Breaker. El objetivo de política de trabajo es que, si los ingresos acumulados de distribución primaria alcanzan un umbral predefinido como $10M, la distribución primaria adicional se pause automáticamente para una revisión integral de necesidad de capital, dilución, adopción, liquidez y runway. Recaudar más capital no debe ser un fin en sí mismo.
16.1 Arquitectura contable del CFO
Cada monedero y cuenta bancaria debe mapearse a una cuenta contable y un propietario de política. Como mínimo, el cierre mensual debe reconciliar: efectivo corporativo, reservas ETH/BTC/USDC, IONON del DAO, inventario de LP propiedad del protocolo, contratos de vesting, bóvedas de distribución, escrow del bridge, prefinanciación de tarjetas, cuentas por pagar/cobrar y cualquier saldo en custodia.
La información financiera debe separar:
- ingresos en efectivo de los movimientos de tokens;
- ingresos realizados de depósitos o prefinanciación de clientes;
- ganancias realizadas de trading/tesorería de los movimientos de mercado no realizados;
- liquidez propiedad del protocolo de los activos de tesorería no restringidos;
- la cuenta de resultados de la empresa del NAV de la tesorería del DAO;
- FDV/capitalización de mercado del token de la valoración empresarial y el runway de efectivo.
16.2 Política de reservas
Una política de tesorería debe definir runway objetivo, reserva estable mínima, concentración máxima por activo, lugares/custodios permitidos, quórum de firmantes, límites de contraparte, bandas de rebalanceo y liquidez de emergencia. La exposición a ETH puede ser estratégicamente útil en Genesis, pero la nómina y las obligaciones operativas críticas no deben depender de que ETH se mantenga por encima de un precio determinado.
16.3 Prueba de tesorería
IONON debe tomar prestado el principio más sólido de los programas de Proof-of-Reserves de los exchanges sin fingir ser un exchange: no pedir a las partes interesadas que confíen en lo que puede probarse. Direcciones etiquetadas, pruebas firmadas de control de monederos, instantáneas reconciliadas y revisión contable independiente pueden probar la existencia y asignación de la tesorería. Donde existan pasivos u obligaciones restringidas, las capturas de sólo activos son insuficientes; la divulgación debe explicar a qué están comprometidos los activos.
Referencias
Referencias del whitepaper