IONON separa la formación de capital, la política de tesorería, la infraestructura de mercado, los ingresos operativos y el valor de mercado del token. La función CFO es responsable de la solvencia, el runway, la eficiencia del capital y la evidencia. La función CRO es responsable de los ingresos externos repetibles, la distribución y la adopción. Ninguna de las dos funciones debe usar el precio del token como sustituto del desempeño operativo.
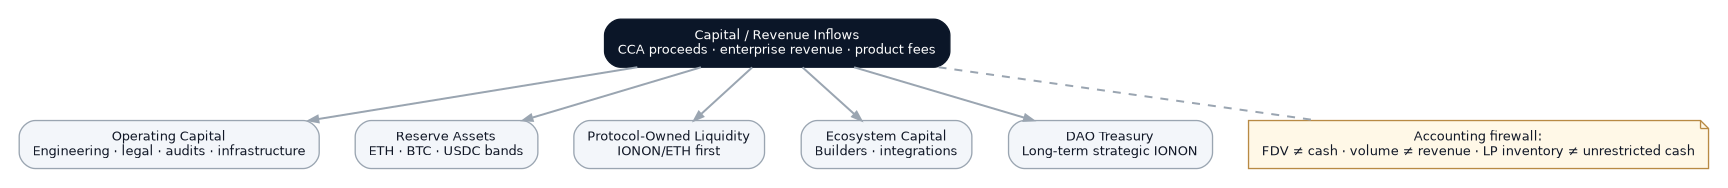
C.1 Cortafuegos contables
La arquitectura contable mínima tiene seis dominios etiquetados por separado:
| Dominio | Activos principales | Propósito | Atajo prohibido |
|---|
| DAO Treasury | IONON + activos externos gobernados | Capital de protocolo a largo plazo | Nómina desde transferencias de tesorería sin etiquetar |
| Liquidity | Inventario IONON + ETH/USDC/WBTC | Profundidad de mercado DEX/CEX | Tratar el inventario LP como efectivo operativo |
| Operations | Fiat/stablecoins/ETH según se apruebe | Ingeniería, legal, seguridad, nómina, infraestructura | Financiar el gasto recurrente con transferencias opacas de tokens |
| Reserve | ETH/BTC/USDC/otras reservas aprobadas | Protección de runway y gestión de riesgo | Market making sin límites de política |
| Ecosystem | Subvenciones/integraciones presupuestadas | Builders, distribución y alianzas | Subvenciones sin hitos/evidencia |
| Team Vesting | Subvenciones de IONON asignadas | Alineación de contribuidores a largo plazo | Inventario de fundadores libremente transferible |
Cada monedero debe tener un propietario, propósito, clases de transacciones permitidas, política de aprobación, tratamiento contable y etiqueta pública cuando la divulgación sea apropiada.
C.2 Jerarquía de política de tesorería
Las decisiones de tesorería deben ordenarse por supervivencia y utilidad de la red:
- preservar la capacidad operativa de seguridad y legal/regulatoria;
- mantener los compromisos mínimos de liquidez de mercado que se hayan divulgado públicamente;
- mantener el runway operativo;
- mantener la diversificación de reservas dentro de los límites de riesgo aprobados;
- financiar integraciones con resultados de adopción medibles;
- financiar crecimiento sólo cuando los unit economics o la necesidad estratégica lo justifiquen;
- considerar recompras o quemas sólo después de análisis de utilidad, liquidez, revisión legal y coste de oportunidad —no como promesa de soporte de precio.
Ninguna comunicación pública debe describir una compra discrecional de tesorería como un floor de precio garantizado.
C.3 Arquitectura de ingresos
La pila de ingresos objetivo está intencionadamente diversificada:
- suscripciones empresariales al Agentic Control Plane;
- módulos empresariales de identidad, política y monedero;
- capacidad premium de API y enrutamiento;
- infraestructura gestionada de Agent OS y herramientas de operadores;
- computación, almacenamiento, endpoints y servicios de marketplace de IONON Intelligence;
- servicios de implementación, seguridad e integración;
- IONON Pay y economía de comercios donde esté legal y contractualmente disponible;
- economía del programa de tarjetas, suscripciones y recompensas financiadas por comercios donde esté contractualmente disponible;
- SuperSaleAgents y otros productos de capa de aplicación;
- educación, certificación y formación empresarial a través de las entidades apropiadas;
- futuras comisiones de protocolo sólo cuando el producto esté en vivo y la gobernanza haya aprobado el modelo de comisiones.
C.4 Panel norte CFO / CRO
El paquete de información a la junta/DAO nunca debe colapsar todo el valor en la capitalización de mercado. Debe reportar al menos:
| Dimensión | Mediciones centrales |
|---|
| Empresa | ARR/MRR, margen bruto, runway de efectivo, burn multiple, pipeline empresarial, NRR, CAC/payback donde sea medible |
| Red | agentes activos, principals activos, Orders exitosas, tasa de denegación de política, volumen de liquidación, ingresos del protocolo, número de operadores |
| Token | suministro circulante, suministro bloqueado/envuelto, concentración de principales titulares, profundidad de liquidez, rotación diaria, volatilidad realizada |
| Tesorería | NAV por activo, runway, compromisos de liquidez, límites de concentración, P&L realizado/no realizado |
| Seguridad | hallazgos críticos abiertos, número de incidentes, tiempo medio de detección/respuesta, estado del bug bounty, excepciones de política de claves |
| Distribución | interés verificado en Genesis, monederos activos, usuarios procedentes de socios, conversión a uso real de producto |
La distribución primaria de tokens es un mecanismo de financiación, no un modelo de negocio. La arquitectura de trabajo preserva un disyuntor de formación de capital: una vez que los ingresos primarios acumulados alcanzan un umbral definido por gobernanza —actualmente modelado en torno a $10 millones a efectos de revisión—, la distribución primaria adicional se pausa a la espera de un análisis formal de runway, dilución, adopción, liquidez, gasto en seguridad y necesidad de capital.
El umbral es un concepto de política hasta su ratificación. Su propósito es impedir que la organización venda suministro escaso adicional meramente porque el mercado lo absorba.
Referencias
Referencias del whitepaper